

Commento ai rendimenti al 30.09.2026
30.10.2026
In un contesto di mercato caratterizzato da elevata volatilità e incertezza geopolitica nel corso del terzo trimestre del 2026, tutti e quattro i comparti del Fondo hanno registrato rendimenti negativi nel periodo. Tuttavia, dall’inizio dell’anno, tre comparti su quattro mantengono una performance positiva e superiore ai rispettivi benchmark finanziari: la linea Prudente Etica evidenzia un rendimento netto di circa lo 0,5%, la Bilanciata si attesta intorno al 2%, mentre la Dinamica registra un risultato prossimo al 6,5%. Fa eccezione la linea Garantita, che presenta un rendimento lievemente negativo da inizio anno.
VEDI QUI IL DETTAGLIO DELLE LINEE.
Nel corso del terzo trimestre del 2026, i mercati finanziari mondiali hanno vissuto una fase decisamente più complessa rispetto a quella primaverile. Dopo un avvio relativamente positivo e nuovi massimi raggiunti da diversi indici nel corso di agosto, il quadro si è progressivamente deteriorato a settembre, quando la ripresa delle tensioni in Medio Oriente, il nuovo rialzo dei prezzi energetici e il conseguente aumento dei rendimenti obbligazionari hanno riportato in primo piano i timori legati all'inflazione. A sostenere le Borse sono rimasti soprattutto i risultati delle società big tech e le prospettive di crescita degli investimenti nel campo dell’intelligenza artificiale, anche se la fiducia degli investitori ha iniziato a mostrare qualche tentennamento.
Le Borse mondiali hanno quindi registrato risultati contrastanti nel periodo: negli Stati Uniti, lo S&P 500 ha chiuso il trimestre in rialzo di circa il 2%, mentre il Nasdaq ha guadagnato intorno al 2,5%. Si tratta di risultati positivi, ma molto lontani dai forti rialzi del trimestre precedente. La tenuta del comparto tecnologico e delle società maggiormente esposte all'intelligenza artificiale ha continuato a offrire un sostegno importante, mentre le azioni delle società più sensibili al costo del denaro hanno risentito dell'aumento dei rendimenti obbligazionari. In Europa, il bilancio è stato invece leggermente negativo. Lo STOXX Europe 600 ha perso circa l'1%, dopo aver toccato nuovi massimi in agosto. Il quadro è stato piuttosto eterogeneo: il DAX tedesco ha chiuso poco sopra la parità, mentre il CAC 40 francese ha registrato una flessione più marcata, penalizzato anche dalle incertezze politiche e finanziarie del Paese. Il FTSE MIB italiano si è inserito in un contesto europeo caratterizzato da una crescente selettività degli investitori. Nei mercati emergenti, la situazione è stata altrettanto diversificata. Dopo la straordinaria performance del trimestre precedente, si è assistito a una fase di consolidamento, con prese di beneficio soprattutto nei comparti legati ai semiconduttori. Le tensioni geopolitiche e il rincaro dell'energia hanno inoltre penalizzato le economie maggiormente dipendenti dalle importazioni energetiche. Infine, a livello globale, l’indice MSCI World ha archiviato il trimestre con un progresso contenuto, nell'ordine del 2% in dollari considerando i dividendi. Il dato sintetizza bene l'andamento del periodo: una crescita ancora presente, ma accompagnata da una volatilità crescente e da differenze sempre più evidenti tra settori, Paesi e singole società.
I principali mercati obbligazionari hanno invece attraversato una fase particolarmente difficile, caratterizzata da un significativo aumento dei rendimenti e da una conseguente flessione dei prezzi dei titoli, soprattutto sulle scadenze medio-lunghe. A pesare sono stati il riacutizzarsi delle tensioni geopolitiche in Medio Oriente, il rincaro delle materie prime energetiche e il riemergere dei timori inflazionistici, che hanno alimentato le aspettative di tassi d’interesse elevati più a lungo del previsto. Le pressioni hanno interessato sia i titoli di Stato statunitensi sia quelli europei, con un marcato rialzo dei rendimenti dei Treasury americani e dei Bund tedeschi. In questo contesto, anche il comparto obbligazionario societario ha risentito del peggioramento del clima di mercato e dell’ampliamento degli spread creditizi, in particolare nel segmento high yield.
Sul versante dei tassi di interesse, il terzo trimestre ha segnato un cambio di passo significativo. Sia la Federal Reserve sia la Banca Centrale Europea hanno adottato una linea più restrittiva per contrastare il riaccendersi delle pressioni inflazionistiche. A settembre, la FED ha aumentato i tassi di riferimento di 25 punti base, portandoli nell'intervallo compreso tra il 3,75% e il 4%. Anche la BCE è intervenuta, innalzando il tasso sui depositi al 2,50%, con l'obiettivo di contenere gli effetti del nuovo shock energetico sui prezzi. Entrambe le decisioni confermano quanto sia complicato, per le banche centrali, trovare un equilibrio tra la necessità di preservare la stabilità dei prezzi e quella di non compromettere la crescita economica. Il risultato è un contesto nel quale il costo del denaro potrebbe rimanere elevato più a lungo di quanto molti operatori sperassero, con conseguenze non trascurabili sia per le valutazioni azionarie sia per il mercato obbligazionario.
Dall'inizio di ottobre, il quadro non sembra essersi semplificato. Le tensioni in Medio Oriente continuano a rappresentare una fonte di instabilità, mentre le prospettive di una soluzione duratura restano incerte. Il rischio è che il rincaro del petrolio si trasferisca nuovamente ai prezzi al consumo, costringendo le banche centrali a mantenere un atteggiamento prudente proprio mentre le economie avrebbero bisogno di condizioni finanziarie più favorevoli. A questo si aggiungono le incognite legate alla crescita globale, alle politiche commerciali e alla sostenibilità delle valutazioni raggiunte da alcune società tecnologiche, sulle quali si concentrano aspettative molto elevate.
In altre parole, siamo passati rapidamente dall'entusiasmo per i nuovi massimi di agosto alla necessità di fare nuovamente i conti con una realtà decisamente meno rassicurante, con i timori di un’inflazione sempre più persistente. E, come spesso accade sui mercati, ciò che sembrava acquisito nel giro di poche settimane è tornato a essere oggetto di discussione.
Tuttavia, nonostante il contesto tutt’altro che sereno, non ci stancheremo mai di ricordate che, nel valutare un investimento previdenziale è fondamentale non lasciarsi condizionare dai risultati finanziari di un singolo trimestre, né tantomeno dalle oscillazioni registrate nel corso di un singolo anno. Un piano pensionistico è, per sua natura, un progetto di lungo periodo e va quindi giudicato in una prospettiva coerente con l’orizzonte temporale che lo caratterizza. Le performance di breve termine, positive o negative che siano, rappresentano soltanto una fotografia momentanea e non sono sufficienti, da sole, a esprimere un giudizio sulla qualità del percorso intrapreso. Ciò che conta davvero è la capacità di mantenere una strategia adeguata nel tempo, scegliendo il comparto di investimento in funzione degli anni che mancano al pensionamento: più orientato alla crescita nelle fasi iniziali, più prudente man mano che ci si avvicina al traguardo. È questa coerenza tra obiettivi, orizzonte temporale e livello di rischio, più che il risultato del singolo trimestre, a costituire la base di un percorso previdenziale solido e consapevole.
Passando agli altri dati del Fondo, continua il percorso di crescita:
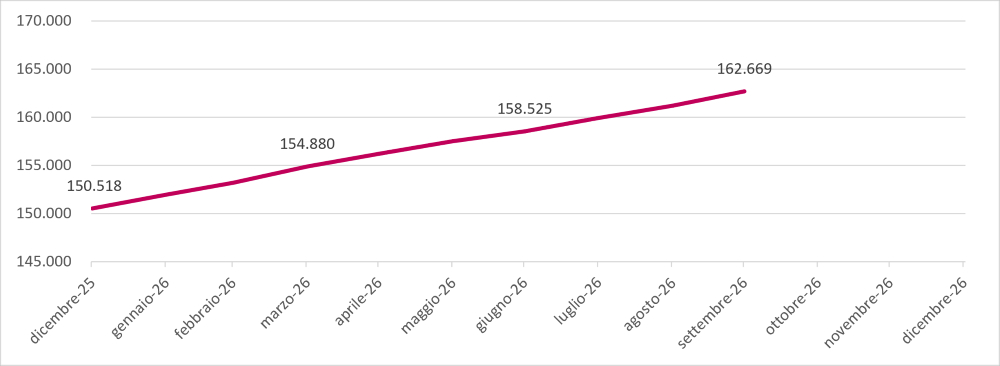
- A fine settembre 2026, con 15 mila nuove iscrizioni, sono state superate di oltre 2 mila unità le nuove iscrizioni effettuate nel corso dell’intero 2025 (anche grazie al boost del bonus regionale per i nuovi nati);il totale degli aderenti attivi al 30 settembre scorso è prossimo a quota 163 mila (erano 150.518 a fine 2025 gli aderenti attivi) mentre il saldo degli aderenti da inizio anno ha superato quota 12 mila;
- il totale degli aderenti attivi al 30 settembre scorso è prossimo a quota 163 mila (erano 150.518 a fine 2025 gli aderenti attivi) mentre il saldo degli aderenti da inizio anno ha superato quota 12 mila;
- crescono anche le contribuzioni nei primi tre trimestri del 2026, salite a quasi 361 milioni di euro per un +21% rispetto ad un anno fa.
I risultati sin qui raggiunti sono motivo di grande soddisfazione e testimoniano il valore di un impegno condiviso, frutto della collaborazione e del contributo concreto di tutti gli attori dell’ecosistema Laborfonds. Ma i traguardi raggiunti non sono un punto di arrivo: sono uno stimolo a fare ancora meglio, a innovare e a migliorare continuamente, con la consapevolezza che ogni risultato rappresenta una nuova responsabilità e un’ulteriore opportunità per guardare avanti.
Commenti Performance Trimestrali (Q3) 2026
Linea Garantita
- Nel terzo trimestre del 2026, la linea Garantita ha registrato un rendimento netto negativo (-1,41%), andando quindi ad intaccare i guadagni accumulati nel secondo trimestre. Ciò è avvenuto principalmente a causa dell’incremento dei tassi obbligazionari registrato a settembre, in seguito alla reazione dei mercati alle tensioni legate al conflitto in Medio Oriente e alle conseguenti aspettative sull’evoluzione della dinamica inflazionistica.
- La performance del comparto è stata quindi penalizzata dal cattivo andamento del mercato obbligazionario europeo, sia nel segmento dei titoli governativi (con particolare riferimento a quelli italiani) sia in quello delle obbligazioni corporate Investment Grade. Il mercato azionario europeo ha fornito un contributo neutrale, rifelttendo la limitata esposizione del portafoglio a tale asset class.
Linea Prudente Etica
- Nel terzo trimestre del 2026, la linea Prudente Etica ha registrato una performance negativa (-2,44%), mostrando un sostanziale allineamento al rendimento del benchmark di riferimento (-2,41%).
- La performance del trimestre è stata penalizzata dal contributo fortemente negativo del comparto obbligazionario, nonostante il suo sottopeso rispetto alla quota prevista nel benchmark. Il principale driver è stato legato all’andamento dei titoli obbligazionari governativi dell'area EMU e di quelli corporate Investment Grade denominati in euro.
Linea Bilanciata
- In linea con gli altri portafogli, la linea Bilanciata ha chiuso il terzo trimestre con un rendimento netto negativo (-1,85%, a fronte del -1,54% dell'indice di riferimento). La performance è stata anche in questo caso influenzata dai mercati obbligazionari, i quali sono hanno risentito delle aspettative di rialzo dei tassi di interesse da parte delle principali Banche Centrali, in scia al perdurare delle tensioni nel Golfo Persico e della quotazione del petrolio che si è mantenuta su livelli storicamente elevati.
- Nel mandato obbligazionario globale semi-passivo, l'esposizione ai titoli governativi dell'Area Euro e degli Stati Uniti, ai titoli governativi indicizzati all'inflazione e alle obbligazioni corporate Investment Grade denominate in euro ha contribuito, come prevedibile, negativamente alla performance del trimestre.
- Nei mandati bilanciati obbligazionari attivi, i principali contributi positivi alla performance sono derivati dalla componente azionaria, in particolare dai mercati nordamericani e dalle small cap europee. Anche se tali guadagni sono stati più compensati dal contributo fortemente negativo registrato dai titoli governativi dell'Area Euro e degli Stati Uniti.
- I mandati azionari globali attivi hanno registrato invece performance positive, sostenute dalle favorevoli prospettive di crescita degli utili societari e trainate dall’azionario statunitense, il quale è fortemente legato all'innovazione tecnologica e allo sviluppo dell'intelligenza artificiale, due temi che sono ritornati al centro dell’attenzione degli investitori durante l’ultimo mese del trimestre.
Linea Dinamica
- La linea Dinamica ha confermato performance negative, anche se migliori rispetto alle altre linee, in ragione della maggiore esposizione all'asset class azionaria, che nel corso del trimestre ha beneficiato del favorevole andamento dei corsi azionari. Con un rendimento netto trimestrale pari a -0,53%, il comparto ha però sottoperformato il proprio benchmark (-0,03%).
- I mandati obbligazionario globale semi-passivo e azionario globale attivo hanno registrato un andamento sostanzialmente in linea con quello dei corrispondenti mandati della linea Bilanciata, sia in termini di contributo delle diverse asset class sia con riferimento agli effetti delle scelte di investimento dei gestori.
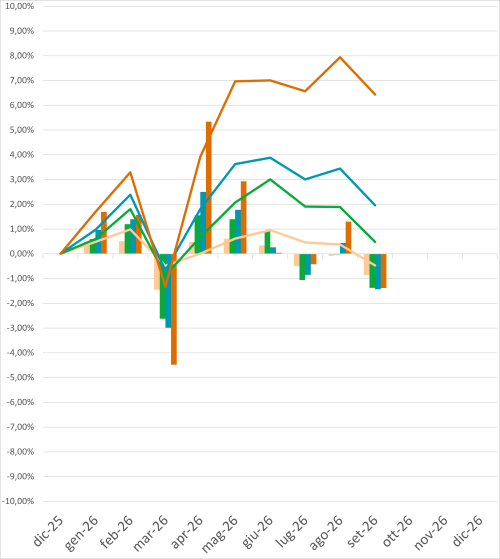
Colonne: valori MTD Month To Date - dall'inizio del mese.
Il valore di ogni colonna prende in considerazione l'andamento del singolo mese. Es.: come ha reagito la linea Garantita nel mese di gennaio? Come ha reagito nel mese di febbraio?
Linee: valori YTD Year To Date - dall'inizio dell'anno
Il valore delle linee prende in considerazione l'andamento "cumulato" della linea dall'inizio dell'anno. Es: considerando i mesi di gennaio, febbraio e marzo, qual è la situazione della Linea Dinamica?
Aderenti a Laborfonds al 30.09.2026
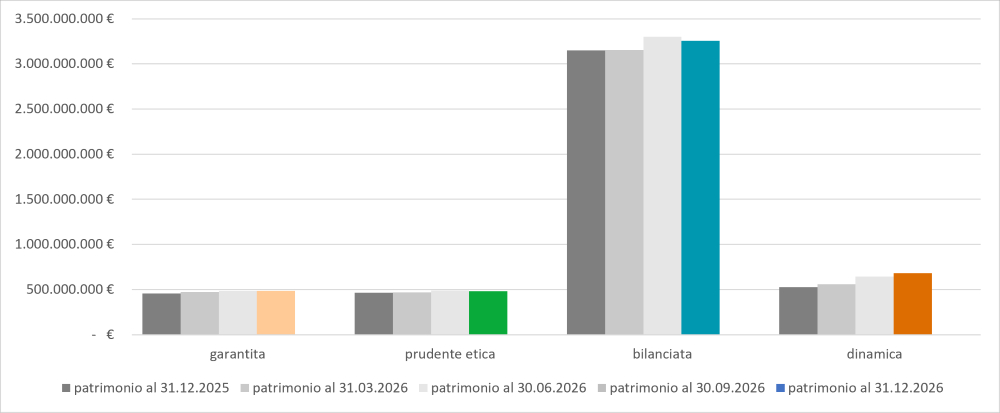
Patrimonio del Fondo al 30.09.2026
 F.A.Q.
 Cerca
 Brochure in Your Language