

Kommentar zu den Renditen zum 30.9.2026
30.10.2026
Vor dem Hintergrund eines von hoher Volatilität und geopolitischer Unsicherheit geprägten Marktumfelds im dritten Quartal 2026 verzeichneten alle vier Investitionslinien des Fonds in diesem Zeitraum negative Renditen. Seit Jahresbeginn weisen jedoch drei von vier Linien positive Werte auf, die über den jeweiligen finanziellen Benchmarks liegen: Die Vorsichtig-Ethische Linie verzeichnet eine Nettorendite von rund 0,5 %, die Ausgewogene Linie liegt bei etwa 2 %, während die Dynamische Linie ein Ergebnis von fast 6,5 % erzielt. Eine Ausnahme bildet die Garantierte Linie, die seit Jahresbeginn eine leicht negative Rendite aufweist.
HIER FINDEN SIE DIE DETAILS ZU DEN LINIEN.
Im Laufe des dritten Quartals 2026 durchliefen die weltweiten Finanzmärkte eine deutlich komplexere Phase als im Frühjahr. Nach einem relativ positiven Start und neuen Höchstständen, die verschiedene Indizes im Laufe des Augusts erreichten, verschlechterte sich das Bild im September zunehmend, als die wiederauflebenden Spannungen im Nahen Osten, der erneute Anstieg der Energiepreise und der daraus resultierende Anstieg der Anleiherenditen die Inflationsängste wieder in den Vordergrund rückten. Die Börsen wurden vor allem durch die Ergebnisse der Big-Tech-Unternehmen und die Wachstumsaussichten für Investitionen im Bereich der künstlichen Intelligenz gestützt, auch wenn das Vertrauen der Anleger erste Anzeichen von Unsicherheit zeigte.
Die weltweiten Börsen verzeichneten daher uneinheitliche Ergebnisse: In den USA schloss der S&P 500 das Quartal mit einem Plus von rund 2 %, während der Nasdaq um etwa 2,5 % zulegte. Dies sind zwar positive Ergebnisse, bleiben jedoch weit entfernt von den starken Kursanstiegen des Vorquartals. Die Stabilität des Technologiesektors und der Unternehmen, die am stärksten von künstlicher Intelligenz profitieren, bot weiterhin wichtige Unterstützung, während die Aktien der Unternehmen, die am empfindlichsten auf die Kapitalkosten reagieren, unter dem Anstieg der Anleiherenditen litten. In Europa fiel die Bilanz leicht negativ aus. Der STOXX Europe 600 verlor rund 1 %, nachdem er im August neue Höchststände erreicht hatte. Das Bild war recht uneinheitlich: Der deutsche DAX schloss knapp über der Nulllinie, während der französische CAC 40 einen stärkeren Rückgang verzeichnete, der auch durch die politischen und finanziellen Unsicherheiten des Landes belastet wurde. Der italienische FTSE MIB fügte sich in ein europäisches Umfeld ein, das von einer zunehmenden Selektivität der Anleger geprägt war. In den Schwellenländern war die Lage ebenso uneinheitlich. Nach der außergewöhnlichen Performance des Vorquartals kam es zu einer Konsolidierungsphase mit Gewinnmitnahmen vor allem in den mit Halbleitern verbundenen Sektoren. Geopolitische Spannungen und steigende Energiepreise belasteten zudem die Volkswirtschaften, die am stärksten von Energieimporten abhängig sind. Auf globaler Ebene schloss der MSCI World-Index das Quartal schließlich mit einem moderaten Plus ab, das unter Berücksichtigung der Dividenden bei etwa 2 % in US-Dollar lag. Diese Zahl fasst die Entwicklung des Zeitraums gut zusammen: Es gab zwar weiterhin Wachstum, dieses ging jedoch mit zunehmender Volatilität und immer deutlicher werdenden Unterschieden zwischen Sektoren, Ländern und einzelnen Unternehmen einher.
Die wichtigsten Anleihemärkte durchliefen hingegen eine besonders schwierige Phase, die durch einen deutlichen Anstieg der Renditen und einen daraus resultierenden Rückgang der Kursniveaus, insbesondere bei mittel- bis langfristigen Laufzeiten, gekennzeichnet war. Ausschlaggebend waren die erneute Verschärfung der geopolitischen Spannungen im Nahen Osten, der Anstieg der Energiepreise und das Wiederaufleben von Inflationsängsten, die die Erwartung schürten, dass die Zinsen länger als erwartet auf hohem Niveau bleiben würden. Der Druck betraf sowohl US-amerikanische als auch europäische Staatsanleihen, wobei die Renditen der US-Treasuries und der deutschen Bundesanleihen deutlich stiegen. Vor diesem Hintergrund litt auch der Bereich der Unternehmensanleihen unter der Verschlechterung des Marktklimas und der Ausweitung der Kreditspreads, insbesondere im High-Yield-Segment.
Was die Zinssätze betrifft, so markierte das dritte Quartal eine deutliche Wende. Sowohl die Federal Reserve als auch die Europäische Zentralbank verfolgten einen restriktiveren Kurs, um dem wiederauflebenden Inflationsdruck entgegenzuwirken. Im September erhöhte die FED die Leitzinsen um 25 Basispunkte auf einen Bereich zwischen 3,75 % und 4 %. Auch die EZB griff ein und hob den Einlagensatz auf 2,50 % an, um die Auswirkungen des neuen Energieschocks auf die Preise einzudämmen. Beide Entscheidungen bestätigen, wie schwierig es für die Zentralbanken ist, ein Gleichgewicht zwischen der Notwendigkeit der Wahrung der Preisstabilität und der Vermeidung einer Beeinträchtigung des Wirtschaftswachstums zu finden. Das Ergebnis ist ein Umfeld, in dem die Finanzierungskosten möglicherweise länger hoch bleiben, als viele Marktteilnehmer gehofft hatten, mit nicht zu vernachlässigenden Folgen sowohl für die Aktienbewertungen als auch für den Anleihemarkt.
Seit Anfang Oktober scheint sich die Lage nicht vereinfacht zu haben. Die Spannungen im Nahen Osten stellen weiterhin eine Quelle der Instabilität dar, während die Aussichten auf eine dauerhafte Lösung ungewiss bleiben. Es besteht die Gefahr, dass sich der Ölpreisanstieg erneut auf die Verbraucherpreise überträgt und die Zentralbanken dazu zwingt, eine vorsichtige Haltung beizubehalten – gerade zu einem Zeitpunkt, an dem die Volkswirtschaften günstigere finanzielle Rahmenbedingungen benötigen würden. Hinzu kommen die Ungewissheiten hinsichtlich des globalen Wachstums, der Handelspolitik und der Nachhaltigkeit der Bewertungen einiger Technologieunternehmen, auf die sehr hohe Erwartungen gerichtet sind.
Mit anderen Worten: Wir sind rasch von der Begeisterung über die neuen Höchststände im August zu der Notwendigkeit übergegangen, uns erneut mit einer deutlich weniger beruhigenden Realität auseinanderzusetzen, verbunden mit Befürchtungen einer zunehmend hartnäckigen Inflation. Und wie so oft an den Märkten ist das, was innerhalb weniger Wochen als gesichert galt, wieder zum Gegenstand von Diskussionen geworden.
Doch trotz des alles andere als ruhigen Umfelds werden wir nie müde werden, daran zu erinnern, dass es bei der Bewertung einer Altersvorsorgeanlage entscheidend ist, sich weder von den Finanzergebnissen eines einzelnen Quartals noch von den Schwankungen im Laufe eines einzelnen Jahres beeinflussen zu lassen. Ein Altersvorsorgeplan ist naturgemäß ein langfristiges Vorhaben und muss daher in einer Perspektive beurteilt werden, die mit dem für ihn charakteristischen Zeithorizont im Einklang steht. Kurzfristige Wertentwicklungen, seien sie positiv oder negativ, stellen lediglich eine Momentaufnahme dar und reichen für sich allein nicht aus, um ein Urteil über die Qualität des eingeschlagenen Kurses zu fällen. Was wirklich zählt, ist die Fähigkeit, eine angemessene Strategie über einen längeren Zeitraum beizubehalten und den Anlagebereich entsprechend der verbleibenden Zeit bis zur Rente auszuwählen: in der Anfangsphase eher wachstumsorientiert, mit zunehmender Annäherung an das Ziel jedoch vorsichtiger. Diese Kohärenz zwischen Zielen, Zeithorizont und Risikoniveau bildet – mehr noch als das Ergebnis eines einzelnen Quartals – die Grundlage für einen soliden und bewussten Vorsorgeweg.
Was die weiteren Daten des Fonds betrifft, so setzt sich der Wachstumskurs fort:
- Ende September 2026 wurden mit 15.000 Neueinschreibungen jene des gesamten Jahres 2025 um mehr als 2.000 übertroffen (auch dank des Schubs durch den regionalen Bonus für Neugeborene);
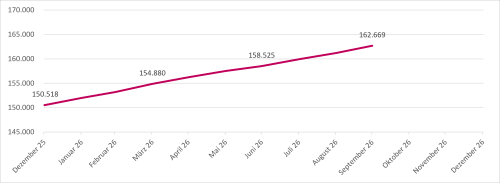
- Die Gesamtzahl der aktiven Mitglieder belief sich zum 30. September auf fast 163.000 (Ende 2025 waren es 150.518 aktive Mitglieder), während der Zuwachs an Mitgliedern seit Jahresbeginn die Marke von 12.000 überschritten hat;
- Auch die Beiträge sind in den ersten drei Quartalen des Jahres 2026 gestiegen und beliefen sich auf fast 361 Millionen Euro, was einem Anstieg von 21% gegenüber dem Vorjahr entspricht.
Die bisher erzielten Ergebnisse geben Anlass zu großer Zufriedenheit und zeugen vom Wert eines gemeinsamen Engagements, das das Ergebnis der Zusammenarbeit und des konkreten Beitrags aller Akteure des Laborfonds-Ökosystems ist. Doch die erreichten Ziele sind kein Endpunkt: Sie sind ein Ansporn, noch besser zu werden, innovativ zu sein und uns kontinuierlich zu verbessern – im Bewusstsein, dass jedes Ergebnis eine neue Verantwortung und eine weitere Chance darstellt, nach vorne zu blicken.
Kommentare zur Quartalsperformance (Q3) 2026
Garantierte Linie
- Im dritten Quartal 2026 verzeichnete die Garantierte Linie eine negative Nettorendite (-1,41 %), wodurch die im zweiten Quartal erzielten Gewinne geschmälert wurden. Dies war in erster Linie auf den Anstieg der Anleihezinsen im September zurückzuführen, der durch die Reaktion der Märkte auf die Spannungen im Zusammenhang mit dem Konflikt im Nahen Osten und die daraus resultierenden Erwartungen hinsichtlich der Inflationsentwicklung ausgelöst wurde.
- Die Wertentwicklung wurde daher durch die schwache Entwicklung des europäischen Anleihemarktes beeinträchtigt, sowohl im Segment der Staatsanleihen (insbesondere der italienischen) als auch bei den Investment-Grade-Unternehmensanleihen. Der europäische Aktienmarkt leistete einen neutralen Beitrag, was das begrenzte Engagement des Portfolios in dieser Anlageklasse widerspiegelte.
Vorsichtig-Ethische Linie
- Im dritten Quartal 2026 verzeichnete die Linie eine negative Wertentwicklung (-2,44 %) und zeigte damit eine weitgehende Übereinstimmung mit der Rendite des Referenzindex (-2,41 %).
- Die Quartalsperformance wurde durch den stark negativen Beitrag des Anleihebereichs beeinträchtigt, obwohl dieser gegenüber dem im Referenzindex vorgesehenen Anteil untergewichtet war. Der Hauptgrund lag in der Entwicklung der Staatsanleihen des Euro-Währungsgebiets und der auf Euro lautenden Unternehmensanleihen mit Investment-Grade-Rating.
Ausgewogene Linie
- Im Einklang mit den anderen Portfolios schloss die Linie das dritte Quartal mit einer negativen Nettorendite ab (-1,85 % gegenüber -1,54 % des Referenzindex). Auch in diesem Fall wurde die Wertentwicklung von den Anleihemärkten beeinflusst, die unter den Erwartungen einer Zinserhöhung durch die wichtigsten Zentralbanken litten – bedingt durch die anhaltenden Spannungen am Persischen Golf und den Ölpreis, der sich auf historisch hohem Niveau hielt.
- Im semi-passiven globalen Anleihemandat trug das Engagement in Staatsanleihen der Eurozone und der USA, in inflationsindexierten Staatsanleihen sowie in auf Euro lautenden Investment-Grade-Unternehmensanleihen erwartungsgemäß negativ zur Quartalsperformance bei.
- Bei den aktiven, ausgewogenen Anleihemandaten stammten die wichtigsten positiven Beiträge zur Wertentwicklung aus der Aktienkomponente, insbesondere aus den nordamerikanischen Märkten und den europäischen Small Caps. Diese Gewinne wurden jedoch durch den stark negativen Beitrag der Staatsanleihen der Eurozone und der USA weitgehend ausgeglichen.
- Die aktiven globalen Aktienmandate verzeichneten hingegen positive Wertentwicklungen, gestützt durch die günstigen Aussichten für das Unternehmensgewinnwachstum und angeführt vom US-Aktienmarkt, der eng mit technologischer Innovation und der Entwicklung künstlicher Intelligenz verbunden ist – zwei Themen, die im letzten Monat des Quartals wieder in den Fokus der Anleger rückten.
Dynamische Linie
- Die Linie verzeichnete erneut eine negative Wertentwicklung, die jedoch aufgrund des höheren Engagements in Aktien – die im Laufe des Quartals von der günstigen Kursentwicklung profitierten – besser ausfielen als bei den anderen Linien. Mit einer vierteljährlichen Nettorendite von -0,53 % blieb der Fonds jedoch hinter seiner Benchmark (-0,03 %) zurück.
- Die semi-passiven globalen Anleihen- und die aktiven globalen Aktienmandate verzeichneten eine Entwicklung, die im Wesentlichen mit den entsprechenden Mandaten der Ausgewogenen Linie übereinstimmte, sowohl hinsichtlich des Beitrags der verschiedenen Anlageklassen als auch in Bezug auf die Auswirkungen der Anlageentscheidungen der Vermögensverwalter.
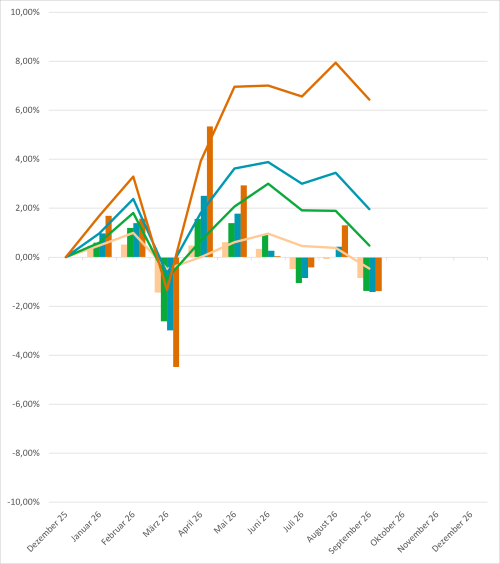
Werte MTD Month To Date – seit Monatsbeginn. Der Wert jeder Spalte berücksichtigt die Entwicklung des jeweiligen Monats. Beispiel: Wie hat die Garantierte Linie im Januar reagiert? Wie hat sie im Februar reagiert? Werte YTD Year To Date – seit Jahresbeginn. Der Wert der Linien berücksichtigt die "kumulierte" Entwicklung der Linie seit Jahresbeginn. Zum Beispiel, wenn wir die Monate Januar, Februar und März betrachten, wie zeichnet sich da die Situation der Dynamischen Linie ab?
Mitglieder zum 30.09.2026
Vermögen zum 30.09.2026
 F.A.Q.
 Suche
 Brochure in Your Language